

স্বপ্নের বাড়ি তৈরি করা প্রায় প্রতিটা পরিবারের জীবনের সবচেয়ে বড় সিদ্ধান্তগুলোর একটা। জমি হাতে থাকলেও পুরো টাকা একসাথে জোগাড় করা অনেকের জন্য কঠিন হয়ে দাঁড়ায়। ঠিক এই জায়গায় বাড়ী নির্মাণ ঋণ কাজে আসে। এই ব্লগে GEO BUILDERS আপনাকে ঋণের প্রতিটা ধাপ সহজ ভাষায় বুঝিয়ে দেবে, যাতে আবেদন করার আগেই আপনি পুরোপুরি প্রস্তুত থাকতে পারেন।
বাড়ী নির্মাণ ঋণ কী
বাড়ী নির্মাণ ঋণ হলো একটি নির্দিষ্ট মেয়াদের জন্য ব্যাংক বা আর্থিক প্রতিষ্ঠান থেকে নেওয়া অর্থ, যা শুধুমাত্র বাড়ি তৈরির কাজে ব্যবহার করা যায়। এই ঋণের সুদের হার তুলনামূলক কম থাকে এবং পরিশোধের মেয়াদ দীর্ঘ হয়। বাংলাদেশে BHBFC এর পাশাপাশি বেসরকারি ব্যাংকগুলোও এই সেবা দিয়ে থাকে।
আমার পরামর্শ – ঋণ নেওয়ার আগে নিজের মাসিক আয়, বর্তমান খরচ এবং ভবিষ্যতের সম্ভাব্য পরিবর্তন হিসাব করে নিন। শুধু অনুমোদিত ঋণের পরিমাণ দেখে সিদ্ধান্ত নেবেন না, বরং কিস্তি পরিশোধের সক্ষমতা যাচাই করা বেশি জরুরি।
কেন বাড়ী নির্মাণ ঋণ প্রয়োজন
জমি কেনার পর অনেকেই নির্মাণ খরচের ধাক্কা সামলাতে পারেন না। ইট, রড, সিমেন্ট, শ্রমিক মজুরি সব মিলিয়ে খরচ প্রতি বছর বাড়ছে। এক সময়ে পুরো টাকা জমানো কঠিন হয়ে পড়ে, তাই কিস্তিতে পরিশোধের সুবিধাসহ ঋণ নেওয়াটাই বাস্তবসম্মত সমাধান হয়ে ওঠে।
আমার পরামর্শ – নির্মাণ শুরুর আগেই একজন অভিজ্ঞ ঠিকাদার বা GEO BUILDERS এর মতো প্রতিষ্ঠানের কাছ থেকে সম্ভাব্য খরচের একটা প্রাথমিক হিসাব নিয়ে নিন। এতে ঋণের প্রকৃত পরিমাণ নির্ধারণ করা সহজ হয়ে যায়।
বাড়ী নির্মাণ ঋণের ধরন
একক ভিত্তিক ঋণ
আপনার নিজের নামে জমি থাকলে একক ভিত্তিক ঋণের জন্য আবেদন করা যায়। এখানে জমির মালিকানা, নকশা অনুমোদন এবং আয়ের প্রমাণপত্র মূল বিবেচ্য বিষয়। ঋণদাতা প্রতিষ্ঠান জমির দলিল যাচাই করে অনুমোদনের সিদ্ধান্ত নেয়।
গ্রুপ ভিত্তিক ঋণ
একাধিক ব্যক্তি যৌথভাবে জমি কিনে বাড়ি করলে গ্রুপ ভিত্তিক ঋণ সুবিধা নেওয়া যায়। প্রতিটা সদস্যের অংশ আলাদাভাবে নির্ধারিত থাকে এবং প্রত্যেকে নিজ নিজ অংশের জন্য দায়বদ্ধ থাকেন। এই ধরনের ঋণ সাধারণত হাউজিং সোসাইটির ক্ষেত্রে বেশি দেখা যায়।
আমার পরামর্শ – গ্রুপ ভিত্তিক ঋণ নেওয়ার আগে জমির বণ্টননামা এবং প্রতিটা সদস্যের দায়িত্ব লিখিতভাবে স্পষ্ট করে নিন। ভবিষ্যতে পারিবারিক বা আইনি জটিলতা এড়াতে এই কাগজপত্র সবচেয়ে বেশি গুরুত্বপূর্ণ।
ঋণ পাওয়ার যোগ্যতা
ঋণদাতা প্রতিষ্ঠান সাধারণত আবেদনকারীর বয়স, নিয়মিত আয়ের উৎস, ঋণ পরিশোধের সামর্থ্য এবং জমির বৈধ মালিকানা যাচাই করে। সরকারি বা বেসরকারি চাকরিজীবী, ব্যবসায়ী এবং প্রবাসী আয়কারী, সবাই নির্দিষ্ট শর্ত পূরণ করলে আবেদন করতে পারেন। বয়সসীমা সাধারণত ২৫ থেকে ৬০ বছরের মধ্যে থাকে।
| বিষয় | সাধারণ শর্ত |
|---|---|
| বয়স | ২৫ থেকে ৬০ বছর |
| ন্যূনতম মাসিক আয় | প্রতিষ্ঠানভেদে ২৫,০০০ থেকে ৪০,০০০ টাকা |
| জমির মালিকানা | নিজ নামে বৈধ দলিলসহ |
| চাকরির স্থায়িত্ব | ন্যূনতম ২ থেকে ৩ বছর |
| ঋণ পরিশোধ ইতিহাস | ক্লিন CIB রিপোর্ট |
আমার পরামর্শ – আবেদনের আগে নিজের CIB রিপোর্ট যাচাই করে নিন। কোনো পুরোনো ঋণে বকেয়া থাকলে সেটা সমাধান না করে নতুন আবেদন করলে অনুমোদন পাওয়ার সম্ভাবনা অনেকটাই কমে যায়।
প্রয়োজনীয় কাগজপত্র তালিকা
কাগজপত্র সঠিক ও সম্পূর্ণ না থাকলে ঋণ প্রক্রিয়া দীর্ঘায়িত হয় এবং অনেক সময় আবেদন বাতিলও হয়ে যায়। নিচের তালিকা দেখে আগে থেকে সব প্রস্তুত রাখলে সময় অনেকটাই বাঁচবে।
| ক্রমিক | কাগজপত্রের নাম |
|---|---|
| ১ | জমির মূল দলিল ও পর্চা |
| ২ | সিটি করপোরেশন বা পৌরসভা অনুমোদিত নকশা |
| ৩ | জাতীয় পরিচয়পত্র ও ছবি |
| ৪ | আয়ের প্রমাণপত্র বা বেতনের সার্টিফিকেট |
| ৫ | ব্যাংক স্টেটমেন্ট (৬ থেকে ১২ মাসের) |
| ৬ | TIN সার্টিফিকেট |
| ৭ | জামিনদারের কাগজপত্র |
আমার পরামর্শ – দলিলের ফটোকপি নোটারি করে সাথে রাখুন এবং সব কাগজের একটা ডিজিটাল কপি ফোনে বা ইমেইলে সংরক্ষণ করুন। এতে শাখা অফিসে বারবার যাওয়ার ঝামেলা কমে যায়।
ঋণের পরিমাণ, মেয়াদ ও সুদের হার
ঋণের পরিমাণ নির্ভর করে জমির মূল্য, আবেদনকারীর আয় এবং পরিশোধ সক্ষমতার উপর। সাধারণত মোট নির্মাণ খরচের ৭০ থেকে ৮০ শতাংশ পর্যন্ত ঋণ পাওয়া যায়। মেয়াদ ৫ থেকে ২৫ বছর পর্যন্ত হতে পারে এবং সুদের হার প্রতিষ্ঠানভেদে ভিন্ন হয়।
| প্রতিষ্ঠান | আনুমানিক সুদের হার | সর্বোচ্চ মেয়াদ |
|---|---|---|
| BHBFC | ৯% থেকে ১০.৫% | ২৫ বছর |
| বেসরকারি ব্যাংক | ১১% থেকে ১৪% | ২০ বছর |
| ব্যাংকের হাউজিং প্রোডাক্ট | ১০% থেকে ১৩% | ১৫ বছর |
উপরের হার আনুমানিক এবং সময়ে সময়ে পরিবর্তিত হয়। আবেদনের আগে সংশ্লিষ্ট প্রতিষ্ঠানের সর্বশেষ রেট শিটটি সরাসরি যাচাই করে নেওয়া প্রয়োজন।
আমার পরামর্শ – শুধু সুদের হার নয়, প্রসেসিং ফি, আগাম পরিশোধ চার্জ এবং ইনস্যুরেন্স খরচও তুলনা করুন। কম সুদের হার দেখেই সিদ্ধান্ত নিলে পরে লুকানো খরচে বাজেট নষ্ট হতে পারে।
মাসিক কিস্তি হিসাব পদ্ধতি
মাসিক কিস্তি বা EMI নির্ভর করে ঋণের পরিমাণ, সুদের হার এবং মেয়াদের উপর। নিচে একটা সহজ গাণিতিক উদাহরণ দেওয়া হলো, যেখানে সূত্র ব্যবহার করা হয়েছে EMI = [P × r × (1+r)^n] ÷ [(1+r)^n − 1]
| ঋণের পরিমাণ | সুদের হার (বার্ষিক) | মেয়াদ | আনুমানিক মাসিক কিস্তি |
|---|---|---|---|
| ১০ লক্ষ টাকা | ১০% | ১৫ বছর | প্রায় ১০,৭৪৬ টাকা |
| ২০ লক্ষ টাকা | ১০% | ২০ বছর | প্রায় ১৯,৩০০ টাকা |
| ৩০ লক্ষ টাকা | ১১% | ২৫ বছর | প্রায় ২৯,৪০০ টাকা |
এই হিসাব শুধু ধারণা দেওয়ার জন্য, প্রকৃত কিস্তি প্রতিষ্ঠানের নিজস্ব ক্যালকুলেটর দিয়ে যাচাই করে নেওয়া উচিত।
আমার পরামর্শ – মাসিক আয়ের ৩০ থেকে ৪০ শতাংশের বেশি কিস্তির জন্য বরাদ্দ না রাখাই ভালো। এতে অন্যান্য পারিবারিক খরচ ও জরুরি প্রয়োজনের জন্য পর্যাপ্ত জায়গা থাকে।
আবেদন প্রক্রিয়া ধাপে ধাপে
ধাপ এক, প্রাথমিক পরামর্শ
নিকটস্থ শাখায় গিয়ে বা ওয়েবসাইটে ঋণের যোগ্যতা ও শর্ত সম্পর্কে বিস্তারিত জেনে নিন। প্রয়োজনে GEO BUILDERS এর মতো নির্মাণ বিশেষজ্ঞের কাছ থেকে বাজেট পরিকল্পনা করিয়ে নিতে পারেন।
ধাপ দুই, আবেদন ফরম পূরণ
নির্ধারিত ফরমে সঠিক তথ্য দিয়ে সব কাগজপত্রসহ জমা দিন। ফরমে ভুল তথ্য দিলে প্রক্রিয়া বাতিল হওয়ার ঝুঁকি থাকে।
ধাপ তিন, জমি ও কাগজ যাচাই
ব্যাংকের আইনি বিভাগ জমির দলিল ও নকশা যাচাই করে প্রতিবেদন তৈরি করে। এই ধাপে সাধারণত ১৫ থেকে ৩০ দিন সময় লাগে।
ধাপ চার, ঋণ অনুমোদন ও বিতরণ
সব শর্ত পূরণ হলে ঋণ অনুমোদিত হয় এবং নির্মাণের অগ্রগতি অনুযায়ী কিস্তি আকারে অর্থ ছাড় করা হয়। পুরো টাকা একসাথে না দিয়ে ধাপে ধাপে দেওয়াই স্বাভাবিক নিয়ম।
আমার পরামর্শ – প্রতিটা ধাপের কাগজপত্রের রশিদ সংরক্ষণ করুন এবং শাখার দায়িত্বপ্রাপ্ত কর্মকর্তার নাম ও নম্বর লিখে রাখুন। এতে পরবর্তী যোগাযোগ অনেক সহজ হয়ে যায়।
জামানত ও নিরাপত্তা
সাধারণত নির্মিত হতে যাওয়া বাড়ি ও জমিই ঋণের মূল জামানত হিসেবে বিবেচিত হয়। কিছু ক্ষেত্রে অতিরিক্ত জামিনদার বা সঞ্চয়পত্রের মতো বিকল্প জামানতও চাওয়া হতে পারে। জমির মূল দলিল ঋণ পরিশোধ পুরোপুরি শেষ না হওয়া পর্যন্ত ঋণদাতা প্রতিষ্ঠানের কাছে জমা থাকে।
ঋণ বাতিল হওয়ার সাধারণ কারণ
অনেক সময় প্রয়োজনীয় প্রস্তুতি না থাকায় আবেদন প্রত্যাখ্যাত হয়। জমির মালিকানায় জটিলতা, অসম্পূর্ণ নকশা অনুমোদন, অস্থির আয়ের উৎস এবং খারাপ ঋণ পরিশোধ ইতিহাস, এই কারণগুলো সবচেয়ে বেশি দেখা যায়। কম বয়স বা অবসরের কাছাকাছি বয়সও কখনো কখনো বাধা হয়ে দাঁড়ায়।
আমার পরামর্শ – আবেদনের আগে একবার প্রতিষ্ঠানের শাখায় গিয়ে অনানুষ্ঠানিকভাবে যোগ্যতা যাচাই করিয়ে নিন। এতে আনুষ্ঠানিক আবেদনের সময় বাতিল হওয়ার ঝুঁকি অনেকটাই কমে যায়।
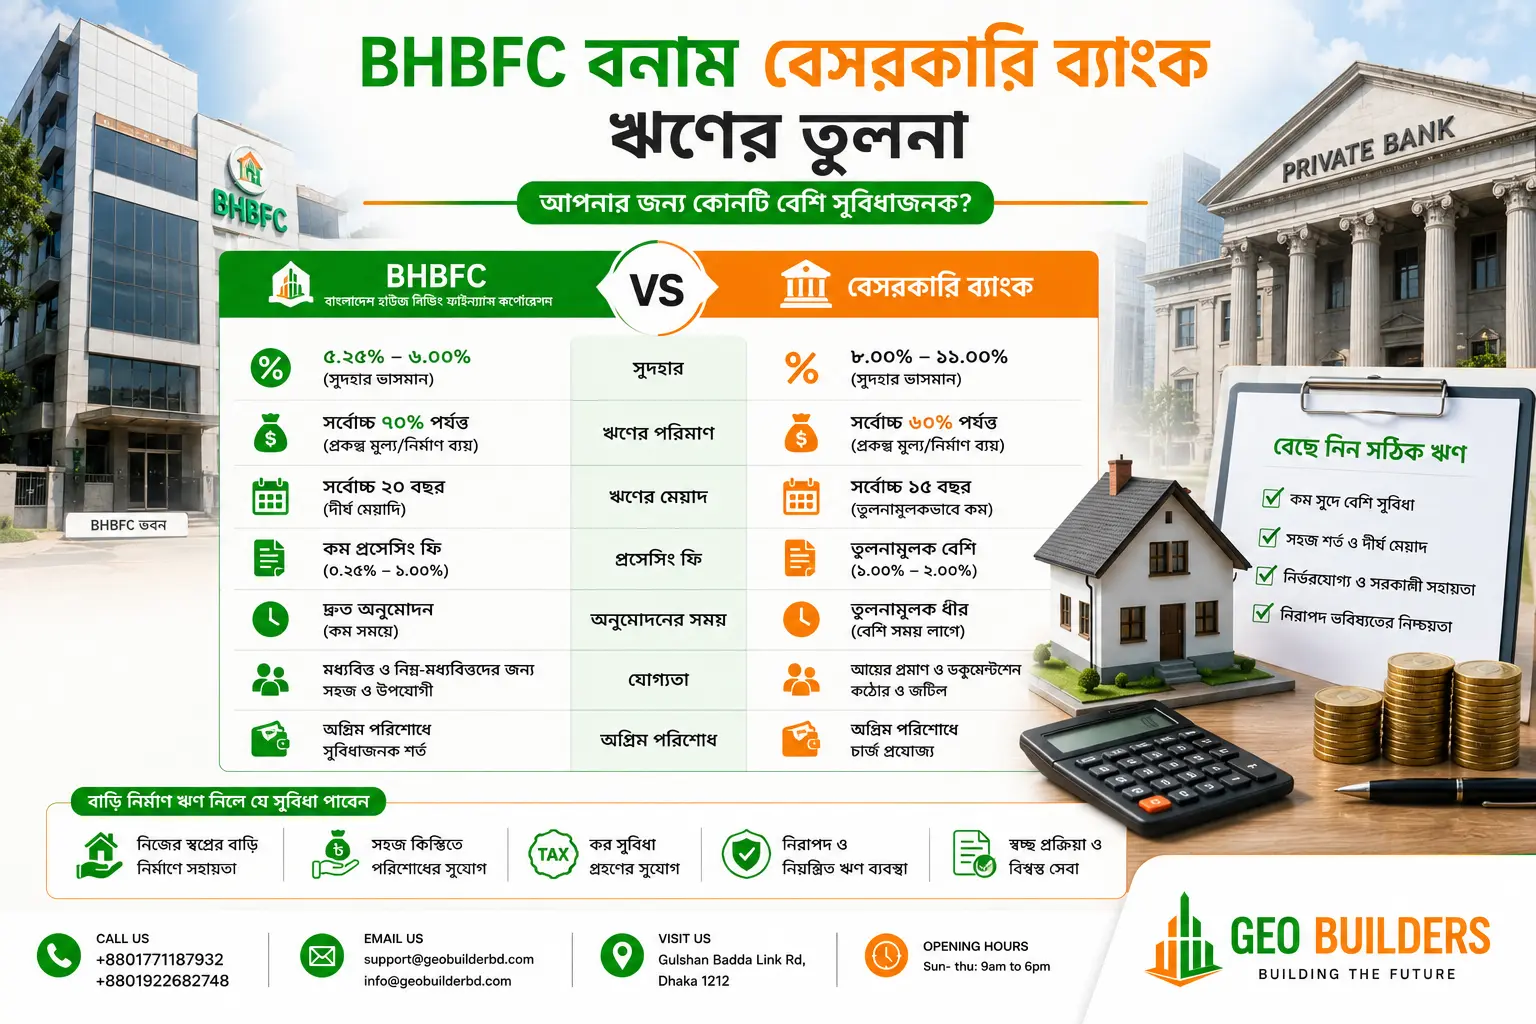
BHBFC বনাম বেসরকারি ব্যাংক ঋণের তুলনা
| বিষয় | BHBFC | বেসরকারি ব্যাংক |
|---|---|---|
| সুদের হার | তুলনামূলক কম | তুলনামূলক বেশি |
| প্রক্রিয়ার গতি | ধীর, বেশি কাগজপত্র | সাধারণত দ্রুত |
| শাখার সংখ্যা | সীমিত | বেশি ও শহরকেন্দ্রিক |
| গ্রাহক সেবা | সরকারি প্রক্রিয়া অনুসরণ করে | তুলনামূলক নমনীয় |
| উপযুক্ত গ্রাহক | দীর্ঘমেয়াদি কম সুদের ঋণ খোঁজা মানুষ | দ্রুত অনুমোদন চাওয়া মানুষ |
GEO BUILDERS কীভাবে সাহায্য করতে পারে
শুধু ঋণ পেলেই কাজ শেষ হয় না, নির্মাণ পরিকল্পনা, খরচের হিসাব এবং মান নিয়ন্ত্রণও সমান গুরুত্বপূর্ণ। GEO BUILDERS বাজেট অনুযায়ী নির্মাণ পরিকল্পনা তৈরি করে দেয়, যাতে ঋণের টাকা সঠিকভাবে ব্যবহার হয় এবং কাজ নির্ধারিত সময়ে শেষ হয়। বাংলাদেশ জুড়ে অভিজ্ঞ প্রকৌশলী দল দিয়ে প্রতিটা প্রকল্প তদারকি করা হয়।
আমার অভিজ্ঞতা
GEO BUILDERS এর সাথে কাজ করার সময় দেখেছি, বেশিরভাগ গ্রাহকই বাড়ী নির্মাণ ঋণ নেওয়ার আগে সঠিক পরিকল্পনা করেন না, ফলে মাঝপথে টাকার ঘাটতি পড়ে। যারা আগে থেকে খরচের হিসাব করে ঋণের পরিমাণ ঠিক করেছেন, তাদের নির্মাণ কাজ অনেক বেশি সুশৃঙ্খলভাবে শেষ হয়েছে এবং কিস্তি পরিশোধেও চাপ কম পড়েছে।
প্রায়ই জিজ্ঞাসিত প্রশ্ন
প্রশ্ন, আমার একখণ্ড জমি আছে, আমি কি ঋণ সুবিধা পেতে পারি
হ্যাঁ, নিজ নামে বৈধ দলিলসহ জমি থাকলে একক অথবা গ্রুপ ভিত্তিক বাড়ী নির্মাণ ঋণের জন্য আবেদন করা যায়।
প্রশ্ন, ঋণের সম্পূর্ণ টাকা কি একসাথে দেওয়া হয়
না, নির্মাণ কাজের অগ্রগতি অনুযায়ী ধাপে ধাপে অর্থ ছাড় করা হয়। এতে টাকার সঠিক ব্যবহার নিশ্চিত করা যায়।
প্রশ্ন, ঋণ পেতে কতদিন সময় লাগে
সাধারণত কাগজপত্র সম্পূর্ণ থাকলে ৩ থেকে ৬ সপ্তাহের মধ্যে অনুমোদন পাওয়া যায়। প্রতিষ্ঠানভেদে এই সময় কিছুটা কমবেশি হতে পারে।
প্রশ্ন, বয়স বেশি হলে কি ঋণ পাওয়া যাবে
নির্দিষ্ট বয়সসীমার মধ্যে থাকলে এবং মেয়াদ শেষে অবসরের আগে পরিশোধ সম্ভব হলে আবেদন করা যায়। প্রতিটা প্রতিষ্ঠানের নিজস্ব নীতিমালা রয়েছে।
প্রশ্ন, জামিনদার বাধ্যতামূলক কিনা
বেশিরভাগ ক্ষেত্রে একজন জামিনদার প্রয়োজন হয়, তবে ঋণের পরিমাণ ও গ্রাহকের আর্থিক অবস্থা অনুযায়ী এই শর্ত পরিবর্তিত হতে পারে।
প্রশ্ন, নির্মাণ কাজে GEO BUILDERS এর সেবা কী কী
বাজেট পরিকল্পনা, নকশা প্রণয়ন, উপকরণ নির্বাচন এবং পুরো নির্মাণ কাজের তদারকি, এই সবকিছু GEO BUILDERS একসাথে প্রদান করে থাকে।
উপসংহার
বাড়ী নির্মাণ ঋণ সঠিকভাবে পরিকল্পনা করে নিলে স্বপ্নের বাড়ি তৈরির পথ অনেকটাই সহজ হয়ে যায়। যোগ্যতা, কাগজপত্র, সুদের হার এবং মাসিক কিস্তি সব বিষয় আগে থেকে যাচাই করলে ভবিষ্যতে আর্থিক চাপ কম থাকে। বাজেট পরিকল্পনা থেকে শুরু করে নির্মাণ শেষ করা পর্যন্ত পুরো যাত্রায় GEO BUILDERS আপনার পাশে থাকতে প্রস্তুত।